
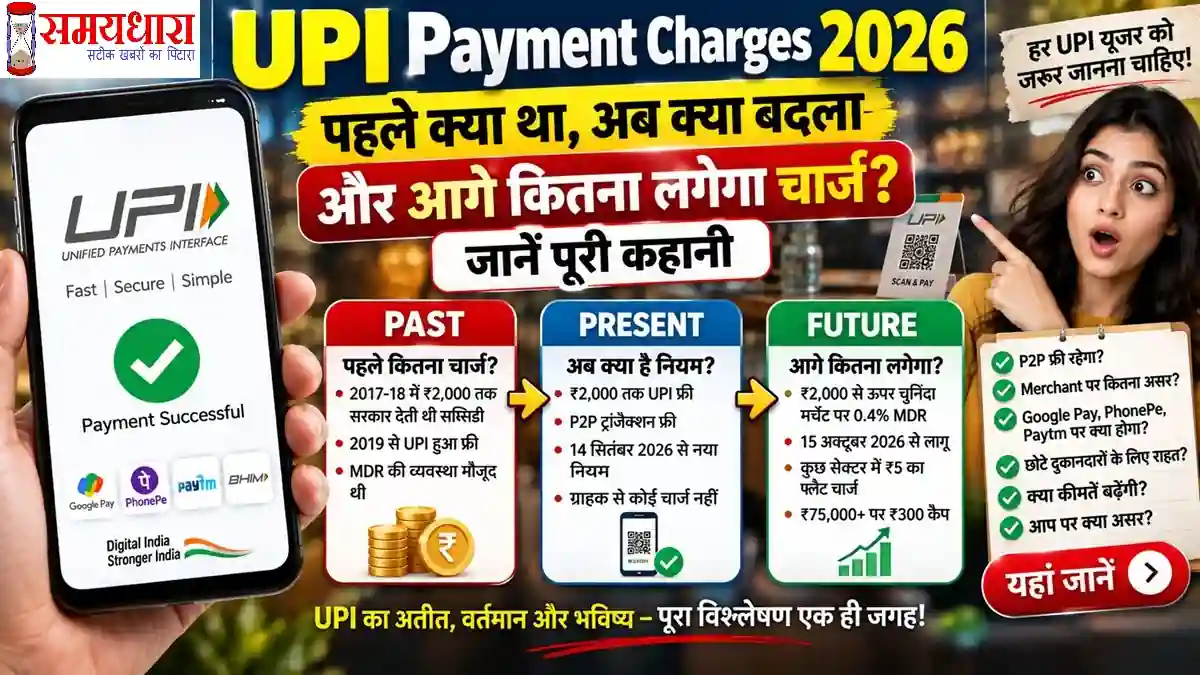
UPI Payment Charges 2026 : पहले UPI पर कितना चार्ज लगता था, अब क्या बदला और 15 अक्टूबर से क्या होगा? जानें पूरी कहानी
UPI Payment Charges 2026: भारत में UPI सिर्फ पेमेंट करने का तरीका नहीं, बल्कि रोजमर्रा की जिंदगी का हिस्सा बन चुका है।
चाय की दुकान से लेकर मॉल, ऑनलाइन शॉपिंग, बिजली का बिल, मोबाइल रिचार्ज, टैक्सी, स्कूल फीस और बड़े कारोबारी भुगतान तक—आज करोड़ों लोग UPI का इस्तेमाल करते हैं।
लेकिन सितंबर 2026 में UPI की शुल्क व्यवस्था को लेकर एक बड़ा बदलाव सामने आया है।
सबसे पहले एक बात बिल्कुल साफ कर दें—अभी हर UPI पेमेंट पर कोई चार्ज नहीं लगा है।
14 सितंबर 2026 की सरकारी अधिसूचना ने ₹2,000 तक के UPI ट्रांजैक्शन को चार्ज से कानूनी सुरक्षा दी है। इसके बाद NPCI ने 15 सितंबर को बड़े Person-to-Merchant (P2M) UPI पेमेंट के लिए नया MDR ढांचा घोषित किया है,
जो 15 अक्टूबर 2026 से लागू होगा। इसके तहत चुनिंदा मर्चेंट ट्रांजैक्शन पर ₹2,000 से अधिक की राशि के लिए 0.4% MDR प्रस्तावित/निर्धारित किया गया है; लेकिन इसे सीधे ग्राहक से वसूलने की अनुमति नहीं है।
इसलिए UPI की कहानी को समझने के लिए सिर्फ “अब कितना चार्ज लगेगा?” पूछना पर्याप्त नहीं है।
असली सवाल है—UPI पहले फ्री क्यों था, सरकार और बैंकों ने इसका खर्च कैसे उठाया, अब MDR क्यों आया और भविष्य में इसका असर आम ग्राहक, दुकानदार, Google Pay, PhonePe और Paytm पर क्या पड़ेगा?
आइए UPI के Past, Present और Future को आसान भाषा में समझते हैं।
UPI की शुरुआत से लेकर आज तक: आखिर कहानी क्या है?
UPI का मकसद शुरू से ही भारत में ऐसा डिजिटल पेमेंट सिस्टम बनाना था जिसमें पैसा एक बैंक खाते से दूसरे बैंक खाते में तेजी से और आसानी से पहुंच सके।
धीरे-धीरे UPI ने कार्ड, नेट बैंकिंग और कैश के मुकाबले एक अलग पहचान बना ली।
आज QR कोड स्कैन करना, मोबाइल नंबर या UPI ID डालना और PIN से पेमेंट करना इतना आसान हो गया है कि बहुत से लोगों को यह याद भी नहीं रहता कि कुछ साल पहले छोटी रकम के भुगतान के लिए नकद रखना कितना जरूरी था।
यही UPI मॉडल की सबसे बड़ी सफलता है।
लेकिन सफलता के साथ एक समस्या भी आई—UPI का इस्तेमाल जितना बढ़ता गया, सिस्टम को चलाने का खर्च भी उतना ही बढ़ता गया।
सर्वर, बैंकिंग इंफ्रास्ट्रक्चर, साइबर सिक्योरिटी, फ्रॉड मॉनिटरिंग, टेक्नोलॉजी, पेमेंट ऐप और NPCI के सिस्टम को लगातार अपग्रेड करना पड़ता है।
यहीं से UPI के “फ्री मॉडल” की आर्थिक चुनौती शुरू हुई।
Past: पहले UPI Payment पर चार्ज कितना लगता था?
यहां सबसे पहले एक भ्रम दूर करना जरूरी है।
लोग अक्सर पूछते हैं:
“क्या UPI हमेशा से बिल्कुल मुफ्त था?”
जवाब थोड़ा अलग है।
UPI के शुरुआती दौर में MDR यानी Merchant Discount Rate की व्यवस्था मौजूद थी।
2019 में NPCI ने acquiring banks को UPI पर 0.30% तक MDR चार्ज करने की अनुमति दी थी। लेकिन बाद में Payment and Settlement Systems Act की धारा 10A और संबंधित सरकारी प्रावधानों के तहत UPI जैसे निर्धारित इलेक्ट्रॉनिक भुगतान माध्यमों पर payer या beneficiary से चार्ज लेने पर रोक लागू हुई।
यानी MDR का मतलब कभी भी यह नहीं था कि ग्राहक को सीधे UPI चार्ज देना ही पड़ेगा।
MDR मूल रूप से पेमेंट स्वीकार करने वाले मर्चेंट/इकोसिस्टम से जुड़ा शुल्क है।
2018 में ₹2,000 तक के डिजिटल भुगतान को लेकर क्या हुआ था?
UPI के इतिहास में ₹2,000 की सीमा नई नहीं है।
दिसंबर 2017 में सरकार ने घोषणा की थी कि ₹2,000 तक के debit card, BHIM UPI और AePS ट्रांजैक्शन पर लागू MDR को सरकार दो साल तक बैंकों को reimburse करेगी। इसका उद्देश्य ग्राहक और व्यापारी दोनों पर अतिरिक्त बोझ न डालना और डिजिटल पेमेंट को बढ़ावा देना था।
इससे एक महत्वपूर्ण बात सामने आती है:
सरकार लंबे समय से UPI को “कम लागत/जीरो-चार्ज” डिजिटल पेमेंट के रूप में बढ़ावा देती रही है।
2019-20 के बाद UPI का मॉडल और मजबूत हुआ
सरकार ने UPI को बड़े पैमाने पर अपनाने के लिए ऐसा वातावरण बनाया जिसमें ग्राहक को पेमेंट करते समय अतिरिक्त शुल्क न देना पड़े।
इसका सीधा फायदा यह हुआ कि:
- छोटे दुकानदारों ने QR कोड अपनाया
- ग्राहक कैश से डिजिटल पेमेंट की तरफ बढ़े
- छोटे शहरों में डिजिटल भुगतान बढ़ा
- रेहड़ी-पटरी वालों तक QR पहुंचा
- बैंक खातों से सीधे भुगतान आसान हुआ
- ऑनलाइन और ऑफलाइन दोनों तरह के भुगतान में UPI लोकप्रिय हुआ
यानी Free UPI ने adoption को बहुत तेजी से बढ़ाया।
सरकार UPI को मुफ्त कैसे रखती रही?
यह सबसे महत्वपूर्ण आर्थिक सवाल है।
अगर ग्राहक से शुल्क नहीं लिया जा रहा था और लंबे समय तक मर्चेंट से भी MDR नहीं लिया जा रहा था, तो UPI का खर्च आखिर कौन उठाता था?
इसका एक हिस्सा सरकारी incentive mechanism से आया।
सरकार ने UPI ecosystem को प्रोत्साहन देने के लिए पिछले वर्षों में incentive schemes चलाईं। संसद में दिए गए सरकारी जवाब के मुताबिक FY 2021-22 से FY 2024-25 के दौरान सरकार ने UPI ecosystem को लगभग ₹8,730 करोड़ का incentive support दिया।
यानी लंबे समय तक मॉडल कुछ इस तरह समझा जा सकता है:
ग्राहक → UPI ऐप → बैंक/NPCI → मर्चेंट
और इस पूरी व्यवस्था को आर्थिक रूप से सपोर्ट करने में सरकार की incentive व्यवस्था की भी भूमिका रही।
Past में UPI का सबसे बड़ा फायदा क्या था?
UPI की सबसे बड़ी खूबी यही थी कि ग्राहक को यह महसूस नहीं होता था कि डिजिटल पेमेंट करना महंगा है।
आप ₹20 की चाय खरीदें या ₹1,500 का सामान—QR स्कैन किया, PIN डाला और पेमेंट हो गया।
यही simplicity UPI की ताकत बनी।
और इसका परिणाम यह हुआ कि भारत में UPI की adoption दुनिया के सबसे तेज डिजिटल पेमेंट विस्तारों में से एक बन गई।
Present: सितंबर 2026 में क्या बदल गया?
अब आते हैं सबसे महत्वपूर्ण हिस्से पर।
14 सितंबर 2026 को वित्त मंत्रालय ने एक Gazette notification जारी किया।
इस notification में ₹2,000 तक के UPI transactions और RuPay-powered debit card payments को उन electronic modes में शामिल किया गया जिन पर बैंक या payment system provider सीधे या अप्रत्यक्ष रूप से शुल्क नहीं लगा सकते।
इसका मतलब है:
₹100 UPI Payment
No charge
₹500 UPI Payment
No charge
₹1,500 UPI Payment
No charge
₹2,000 UPI Payment
No charge
लेकिन…
₹2,001 से ऊपर?
यहीं से नया अध्याय शुरू होता है।
क्या ₹2,001 से ज्यादा UPI पेमेंट पर आज से चार्ज लग गया?
नहीं।
14 सितंबर की सरकारी अधिसूचना का मतलब यह नहीं था कि उसी दिन से ₹2,001, ₹5,000 या ₹10,000 के UPI पेमेंट पर ग्राहक के खाते से शुल्क काटना शुरू हो गया।
इस notification ने मुख्य रूप से ₹2,000 तक के भुगतान को charge-free category की कानूनी सुरक्षा दी।
₹2,000 से ऊपर के भुगतान उस विशेष exemption में नहीं आते, जिससे भविष्य/अगले ढांचे के तहत MDR लागू करने का रास्ता खुला।
Present का बड़ा अपडेट: NPCI ने MDR का नया ढांचा घोषित किया
15 सितंबर 2026 को स्थिति और स्पष्ट हो गई।
NPCI के नए ढांचे के अनुसार 15 अक्टूबर 2026 से ₹2,000 से अधिक के चुनिंदा Person-to-Merchant UPI transactions पर 0.4% MDR लागू होगा।
यहां सबसे जरूरी शब्द है:
Person-to-Merchant यानी P2M.
इसका मतलब है कि यह नियम मुख्य रूप से तब लागू होगा जब कोई व्यक्ति किसी merchant/business को भुगतान करता है।
Reuters के अनुसार नया MDR 15 अक्टूबर से लागू होगा और इसका उद्देश्य UPI infrastructure, cybersecurity, innovation और payment ecosystem में निवेश के लिए revenue उपलब्ध कराना है।
क्या ग्राहक को 0.4% UPI Charge देना होगा?
नहीं।
यही इस पूरे बदलाव का सबसे महत्वपूर्ण हिस्सा है।
MDR merchant-side charge है।
NPCI के नए framework में MDR को ग्राहक पर डालने की अनुमति नहीं है। सरकार और NPCI ने भी यह स्पष्ट किया है कि consumer से अलग UPI transaction/platform fee नहीं ली जानी चाहिए।
उदाहरण से समझिए।
मान लीजिए आप किसी merchant को:
₹3,000 UPI से भुगतान करते हैं।
0.4% MDR की गणना:
₹3,000 × 0.4% = ₹12
यह ₹12 MDR के रूप में merchant-side cost है, न कि ग्राहक के UPI ऐप से अलग से वसूला जाने वाला ₹12 charge।
₹5,000 के UPI Payment पर क्या होगा?
₹5,000 × 0.4% = ₹20
फिर से ध्यान रखें:
यह MDR merchant-side है।
ग्राहक को “UPI fee ₹20” के नाम पर अलग से ₹20 देना नहीं चाहिए।
₹10,000 UPI Payment पर कितना MDR?
₹10,000 × 0.4% = ₹40
लेकिन यह सामान्य merchant transaction के लिए MDR calculation है और framework में कुछ category-specific rates तथा caps भी हैं।
इसलिए हर ₹10,000 transaction को देखकर यह कहना कि “ग्राहक से ₹40 काटे जाएंगे”, गलत होगा।
₹50,000 UPI Payment पर?
₹50,000 × 0.4% = ₹200
यानी MDR calculation के हिसाब से ₹200।
लेकिन फिर वही बात:
MDR ग्राहक का UPI charge नहीं है।
₹75,000 से ऊपर क्या होगा?
नए framework के अनुसार सामान्य merchant transactions में ₹75,000 और उससे ऊपर MDR ₹300 पर capped होगा।
इसलिए:
| Payment | 0.4% Calculation | Maximum MDR |
|---|---|---|
| ₹3,000 | ₹12 | ₹12 |
| ₹5,000 | ₹20 | ₹20 |
| ₹10,000 | ₹40 | ₹40 |
| ₹50,000 | ₹200 | ₹200 |
| ₹75,000 | ₹300 | ₹300 |
| ₹1,00,000 | ₹400 | ₹300 cap |
यह तालिका merchant-side MDR समझने के लिए है, ग्राहक से लिए जाने वाले UPI शुल्क के रूप में नहीं।
क्या हर Merchant पर 0.4% MDR लगेगा?
नहीं।
यह भी बहुत महत्वपूर्ण है।
नए framework में छोटे merchants के लिए exemption का प्रावधान है।
Reuters के अनुसार QR-based UPI payments से महीने में ₹1 लाख तक प्राप्त करने वाले छोटे merchants को MDR से exempt किया गया है।
यानी छोटे किराना दुकानदार, छोटे vendor और बहुत छोटे कारोबारियों पर इसका प्रभाव सीमित रखने की कोशिश की गई है।
P2P UPI पर क्या होगा?
यह आम आदमी के लिए सबसे राहत वाली बात है।
अगर आप:
- दोस्त को ₹5,000 भेजते हैं
- भाई को ₹10,000 भेजते हैं
- माता-पिता को ₹20,000 भेजते हैं
- किसी व्यक्ति को ₹50,000 ट्रांसफर करते हैं
तो यह Person-to-Person यानी P2P transaction हो सकता है।
सरकार ने स्पष्ट किया है कि P2P UPI transactions free रहेंगे।
इसलिए:
₹5,000 दोस्त को भेजना ≠ 0.4% MDR
₹10,000 परिवार के सदस्य को भेजना ≠ 0.4% MDR
MDR का मुख्य फोकस merchant transactions पर है।
Past और Present में सबसे बड़ा अंतर क्या है?
इसे एक नजर में देखें:
| समय | UPI शुल्क व्यवस्था |
|---|---|
| शुरुआती दौर | MDR framework मौजूद था |
| 2017-18 | ₹2,000 तक MDR burden कम करने के लिए सरकारी reimbursement |
| 2019 के बाद | UPI/RuPay को prescribed electronic modes के रूप में charge protection |
| 2021-25 | Government incentive model के जरिए ecosystem support |
| अगस्त 2026 | सरकार ने future limited MDR की संभावना स्पष्ट की |
| 14 सितंबर 2026 | ₹2,000 तक UPI पर charge prohibition की नई notification |
| 15 सितंबर 2026 | NPCI ने बड़े P2M transactions के लिए MDR framework बताया |
| 15 अक्टूबर 2026 | नया MDR framework लागू होने की घोषणा |
UPI पर चार्ज लाने की जरूरत क्यों महसूस हुई?
यह सवाल सिर्फ सरकार का नहीं, बल्कि पूरे UPI ecosystem का है।
UPI जितना बड़ा होता गया, उसके साथ खर्च भी बढ़ता गया।
1. Cybersecurity
UPI पर करोड़ों ट्रांजैक्शन होते हैं।
जितने ज्यादा transaction होंगे, fraud detection और cybersecurity की जरूरत उतनी ज्यादा होगी।
2. Infrastructure
बैंकों और payment providers को लगातार servers, network और transaction processing capacity बढ़ानी पड़ती है।
3. Fraud Prevention
UPI fraud और scam रोकने के लिए real-time monitoring systems चाहिए।
4. Innovation
Tap & Pay, offline payment, international UPI, credit-on-UPI जैसे नए features विकसित करने में लागत आती है।
5. Payment Ecosystem Sustainability
अगर payment companies और banks को लंबे समय तक transaction processing से कोई revenue नहीं मिलता, तो पूरे ecosystem की commercial sustainability पर सवाल उठता है।
सरकार ने अगस्त 2026 में भी कहा था कि भविष्य में MDR का उद्देश्य UPI की long-term sustainability और technological resilience को support करना है।
Future: अक्टूबर 2026 के बाद UPI कैसा होगा?
अब सबसे बड़ा सवाल।
क्या UPI धीरे-धीरे महंगा हो जाएगा?
जरूरी नहीं।
अभी जो ढांचा सामने आया है उसमें सरकार और NPCI ने कुछ स्पष्ट सुरक्षा दी हैं।
Future Rule 1: ₹2,000 तक payment
Free रहेगा।
Future Rule 2: P2P payment
Free रहेगा।
Future Rule 3: ₹2,000 से ऊपर P2M
चुनिंदा merchants के लिए 0.4% MDR लागू होगा।
Future Rule 4: Small merchants
कुछ छोटे merchants MDR से exempt रहेंगे।
Future Rule 5: Customer से MDR
MDR को ग्राहक पर सीधे डालने की अनुमति नहीं होगी।
कुछ खास सेक्टरों के लिए अलग MDR
नए framework में कुछ categories के लिए concessional/flat rate की व्यवस्था बताई गई है।
Reuters के अनुसार railways, telecom, insurance और fuel जैसे कुछ merchant categories में ₹2,000 से ऊपर के transactions पर ₹5 का flat MDR लागू होगा।
इसका मतलब यह नहीं कि ग्राहक को टिकट खरीदते समय “₹5 UPI fee” देनी होगी।
यह merchant-side MDR structure है।

Capital Market UPI Payment पर भी अलग व्यवस्था
नए framework में capital-market transactions के लिए 0.02% MDR, अधिकतम ₹300 का प्रावधान बताया गया है। इसमें mutual fund और stock/securities-related payments जैसी categories शामिल हो सकती हैं।
इसका उद्देश्य डिजिटल payment ecosystem को sustainable बनाना है, जबकि retail participation को भी बढ़ावा देना है।
क्या Google Pay और PhonePe ग्राहकों से पैसा लेंगे?
अभी ऐसा मानना सही नहीं होगा।
UPI MDR और ऐप platform fee दो अलग चीजें हैं।
Google Pay, PhonePe, Paytm या कोई अन्य UPI app सिर्फ इसलिए ग्राहक से 0.4% नहीं काट सकता कि NPCI ने merchant MDR framework बनाया है।
सरकार ने यह भी कहा है कि UPI users से transaction charge नहीं लिया जाएगा।
इसलिए अगर भविष्य में कोई ऐप अलग platform/convenience fee लागू करता है तो वह अलग policy होगी, जिसे उसके अपने terms और regulatory rules के आधार पर देखना होगा।
क्या दुकानदार ग्राहकों से MDR वसूल सकता है?
यही आने वाले समय की सबसे बड़ी निगरानी वाली बात होगी।
सरकार ने कहा है कि MDR को ग्राहक पर pass-on नहीं किया जाना चाहिए और banks को merchant practices पर नजर रखने की सलाह दी गई है।
इसका मतलब यह हुआ कि दुकानदार अगर कहे:
“UPI से पेमेंट करोगे तो 0.4% extra देना होगा”
तो ग्राहक को यह पूछना चाहिए कि यह किस नियम के तहत लिया जा रहा है।
सिर्फ UPI इस्तेमाल करने के कारण ग्राहक से मनमाना अतिरिक्त शुल्क लेना नए MDR framework की मूल भावना के अनुरूप नहीं होगा।
इसका दुकानदारों पर क्या असर पड़ेगा?
यहां असर mixed हो सकता है।
बड़े merchants
बड़े merchants के लिए यह एक नई operating cost होगी।
उदाहरण:
₹10 लाख के eligible UPI payments × 0.4%
= ₹4,000 MDR
लेकिन actual amount merchant category, exemptions और caps पर निर्भर करेगा।
छोटे merchants
छोटे QR merchants के लिए exemption व्यवस्था राहत दे सकती है।
बड़े कारोबार
बड़े retailers, travel companies, fuel businesses, telecom, insurance और दूसरे high-value merchant segments को अपने payment cost structure की समीक्षा करनी पड़ सकती है।
क्या इससे UPI का इस्तेमाल कम होगा?
संभव है कि बड़े merchant transactions के लिए payment behaviour में कुछ बदलाव आएं।
लेकिन छोटे रोजमर्रा के payments पर असर सीमित रहने की संभावना है, क्योंकि ₹2,000 तक के transactions charge-free हैं और P2P भी free है।
Indian Express के अनुसार FY 2025-26 में ₹2,000 से अधिक के P2M transactions volume के हिसाब से लगभग 4% थे, हालांकि value के हिसाब से उनका हिस्सा लगभग दो-तिहाई था।
यही कारण है कि नया MDR मुख्य रूप से कम संख्या लेकिन बड़े-value transactions को target करता है।
क्या इसका मतलब UPI खत्म हो जाएगा?
बिल्कुल नहीं।
असल में यह UPI के अगले आर्थिक चरण की शुरुआत है।
पहले मॉडल था:
Maximum adoption → Zero MDR → Government incentives
अब मॉडल धीरे-धीरे बदलकर:
Maximum adoption → Selective MDR → Sustainable ecosystem
की तरफ बढ़ रहा है।
इसका उद्देश्य UPI को महंगा बनाना नहीं बल्कि उसके विशाल infrastructure को आर्थिक रूप से sustainable बनाना बताया जा रहा है।
आम ग्राहक पर सबसे बड़ा असर क्या होगा?
अगर नियम उसी रूप में लागू रहते हैं जैसा अभी घोषित किया गया है, तो आम ग्राहक के लिए direct impact काफी सीमित रहेगा।
आप ₹500 की सब्जी खरीदते हैं
कोई UPI charge नहीं।
₹1,800 का सामान खरीदते हैं
कोई UPI charge नहीं।
₹2,000 का payment करते हैं
कोई UPI charge नहीं।
दोस्त को ₹10,000 भेजते हैं
P2P होने पर कोई MDR नहीं।
किसी merchant को ₹10,000 देते हैं
Merchant-side MDR framework लागू हो सकता है, लेकिन आपसे अलग से 0.4% UPI fee लेने की व्यवस्था नहीं है।
लेकिन Future में अप्रत्यक्ष असर हो सकता है?
हां, यह संभव है।
यहां सीधे और अप्रत्यक्ष प्रभाव में अंतर समझना जरूरी है।
अगर किसी merchant की payment processing cost बढ़ती है तो वह अपने पूरे business cost structure की समीक्षा कर सकता है।
कुछ businesses:
- product pricing बदल सकते हैं
- discounts कम कर सकते हैं
- payment methods को प्राथमिकता दे सकते हैं
- बड़े transactions के लिए दूसरे payment options दे सकते हैं
हालांकि यह एक संभावित व्यावसायिक प्रभाव है, कोई अनिवार्य नियम नहीं।
UPI के Future में क्या हो सकता है?
आने वाले वर्षों में UPI का सबसे बड़ा बदलाव सिर्फ charge नहीं बल्कि उसका business model होगा।
संभव है कि:
1. बड़े merchants के लिए अलग pricing
High-value merchants के लिए अलग MDR slabs बने रहें।
2. Small merchants protected रहें
छोटे दुकानदारों को fee-free रखने की नीति जारी रह सकती है।
3. P2P free रहे
आम नागरिकों के बीच पैसे भेजना UPI की core utility है, इसलिए इसे free रखने की नीति महत्वपूर्ण रहेगी।
4. Government incentives घटें
जैसे-जैसे MDR revenue बढ़ेगा, ecosystem की government incentive पर निर्भरता कम करने की कोशिश हो सकती है।
5. Cybersecurity में निवेश बढ़े
MDR से मिलने वाले revenue का एक बड़ा उद्देश्य infrastructure और security investment बताया गया है।
UPI Charges का पूरा Past-Present-Future एक टेबल में
| मुद्दा | Past | Present | Future |
|---|---|---|---|
| सामान्य UPI | Free | ₹2,000 तक protected | ₹2,000 तक free |
| P2P | Free | Free | Free |
| Small merchant | Zero MDR/incentive model | ₹2,000 तक protected | Eligible small merchants exempt |
| बड़े merchant | Zero MDR | New framework announced | ₹2,000 से ऊपर 0.4% MDR |
| ₹3,000 merchant payment | कोई MDR नहीं | अभी transition | ₹12 MDR |
| ₹5,000 merchant payment | कोई MDR नहीं | अभी transition | ₹20 MDR |
| ₹10,000 merchant payment | कोई MDR नहीं | अभी transition | ₹40 MDR |
| ₹75,000+ | कोई MDR नहीं | नया framework | ₹300 cap |
| ग्राहक पर MDR | नहीं | नहीं | नहीं |
| Government support | Incentive/subsidy | Transition | Dedicated sustainability model |
UPI का भविष्य: खतरा या मजबूत व्यवस्था?
दोनों पक्ष हैं।
फायदे
UPI ecosystem को revenue मिलेगा।
Cybersecurity में निवेश बढ़ सकता है।
Infrastructure upgrade आसान हो सकता है।
Banks और payment companies के लिए business model मजबूत हो सकता है।
Government subsidy पर निर्भरता घट सकती है।
चुनौतियां
बड़े merchants की लागत बढ़ेगी।
Merchant pricing पर अप्रत्यक्ष असर पड़ सकता है।
UPI के “पूरी तरह free” image में बदलाव आएगा।
छोटे और बड़े merchants के बीच payment economics अलग हो सकती है।
सबसे बड़ा सवाल: क्या UPI का Free Era खत्म हो गया?
इस सवाल का जवाब है:
आधा हां, आधा नहीं।
अगर “Free Era” का मतलब है कि हर तरह के merchant UPI transaction पर MDR शून्य था, तो 15 अक्टूबर 2026 से उसमें बदलाव आ रहा है।
लेकिन अगर इसका मतलब है कि आम व्यक्ति को UPI इस्तेमाल करने के लिए हर payment पर पैसे देने होंगे, तो ऐसा नहीं है।
₹2,000 तक के UPI payments charge-protected हैं।
P2P transactions free हैं।
छोटे merchants के लिए exemptions हैं।
और MDR ग्राहक पर डालने की अनुमति नहीं है।
निष्कर्ष: UPI Payment Charges की पूरी कहानी
UPI की कहानी “फ्री से चार्ज” की सीधी कहानी नहीं है।
यह असल में “Government-supported free digital payment model से sustainable payment ecosystem” की तरफ बढ़ने की कहानी है।
अतीत में सरकार ने MDR reimbursement और incentives के जरिए UPI adoption को बढ़ावा दिया। 2017-18 में ₹2,000 तक के digital payments के MDR को सरकार द्वारा reimburse करने की व्यवस्था इसका एक उदाहरण है।
फिर लंबे समय तक UPI पर सामान्य transaction charges नहीं रहे और सरकार ने ecosystem को incentive support दिया। FY 2021-22 से FY 2024-25 के बीच करीब ₹8,730 करोड़ incentive support दिए जाने की जानकारी संसद में दी गई थी।
अब सितंबर 2026 में नया चरण शुरू हुआ है।
14 सितंबर: ₹2,000 तक के UPI transactions पर charge protection।
15 सितंबर: NPCI ने ₹2,000 से ऊपर के चुनिंदा P2M transactions के लिए 0.4% MDR framework घोषित किया।
15 अक्टूबर: नया MDR framework लागू होने की घोषणा।
और सबसे जरूरी बात—
ग्राहक को सीधे 0.4% UPI fee देने की जरूरत नहीं है।
इसलिए अगर कोई सोशल मीडिया पोस्ट यह कहती है कि “अब ₹5,000 UPI करने पर आपके खाते से ₹20 कटेंगे”, तो उसे बिना जांचे शेयर न करें।
सही बात यह है कि ₹5,000 के eligible merchant UPI transaction पर 0.4% MDR यानी ₹20 merchant-side cost हो सकता है, लेकिन यह ग्राहक से अलग से UPI charge के रूप में नहीं लिया जाना चाहिए।
यानी UPI का भविष्य महंगा UPI नहीं, बल्कि सतत और revenue-supported UPI बनाने की कोशिश है।
और आने वाले महीनों में सबसे महत्वपूर्ण सवाल यह होगा कि यह MDR व्यवस्था जमीन पर merchants, banks, payment apps और ग्राहकों के व्यवहार को कितना बदलती है।
नोट: UPI शुल्क नियम सितंबर 2026 में तेजी से बदल रहे हैं। इस लेख में 15 सितंबर 2026 तक उपलब्ध सरकारी अधिसूचना, PIB स्पष्टीकरण और NPCI से संबंधित नवीनतम रिपोर्टिंग को आधार बनाया गया है। 15 अक्टूबर 2026 से लागू होने वाले MDR framework में आगे कोई संशोधन होने पर नियम बदल सकते हैं।
❓ UPI Payment Charges 2026: FAQs
1. क्या UPI Payment Charges 2026 पर अभी कोई चार्ज लगता है?
आम यूजर के लिए UPI Payment पर कोई सामान्य transaction charge नहीं लगाया गया है। UPI Payment Charges 2026 ₹2,000 तक के UPI भुगतान पर बैंक या पेमेंट सिस्टम प्रोवाइडर शुल्क नहीं लगा सकते। वहीं P2P यानी एक व्यक्ति से दूसरे व्यक्ति को किए जाने वाले UPI ट्रांजैक्शन भी मुफ्त रहने हैं।
2. UPI Payment Charges 2026 क्या ₹2,000 तक UPI Payment फ्री है?
हां। 14 सितंबर 2026 की सरकारी अधिसूचना के अनुसार ₹2,000 तक के UPI ट्रांजैक्शन पर बैंक या सिस्टम प्रोवाइडर प्रत्यक्ष या अप्रत्यक्ष शुल्क नहीं लगा सकते।
3. क्या ₹2,000 से ज्यादा UPI Payment Charges 2026पर चार्ज लगेगा?
₹2,000 से अधिक के कुछ Merchant यानी P2M UPI transactions पर MDR व्यवस्था लागू होने जा रही है। हालांकि यह ग्राहक से सीधे UPI चार्ज के रूप में नहीं लिया जाना है।
4. UPI Payment Charges 2026 में MDR क्या होता है?
MDR यानी Merchant Discount Rate वह शुल्क है जो पेमेंट स्वीकार करने वाले मर्चेंट से पेमेंट इकोसिस्टम में लिया जाता है। इसे ग्राहक द्वारा दिया जाने वाला सामान्य UPI transaction charge समझना सही नहीं है।
5. क्या 0.4% MDR ग्राहक को देना होगा?
नहीं। घोषित ढांचे के अनुसार 0.4% MDR merchant-side charge है। इसे ग्राहक से अलग से UPI transaction fee के रूप में वसूलने की अनुमति नहीं है।
6. ₹5,000 के Merchant UPI Payment पर कितना MDR होगा?
यदि संबंधित transaction 0.4% MDR वाली eligible category में आता है, तो ₹5,000 का 0.4% यानी ₹20 MDR बनता है। यह merchant-side cost है, ग्राहक से अलग से ₹20 UPI fee लेने का नियम नहीं है।
7. क्या P2P UPI Payment पर चार्ज लगेगा?
नहीं। P2P यानी व्यक्ति से व्यक्ति को पैसे भेजने वाले UPI transactions को मुफ्त रखने की बात सरकार ने स्पष्ट की है। उदाहरण के लिए दोस्त या परिवार के सदस्य को ₹5,000 भेजने पर MDR लागू नहीं होता।
8. 15 अक्टूबर 2026 से UPI में क्या बदलाव होगा?
15 अक्टूबर 2026 से ₹2,000 से अधिक के चुनिंदा P2M transactions पर नया MDR framework लागू होने की घोषणा की गई है। सामान्य eligible merchant transactions के लिए MDR 0.4% और कुछ श्रेणियों में अलग दर/flat charge हो सकता है।
9. क्या छोटे दुकानदारों पर भी UPI MDR लगेगा?
छोटे merchants के लिए exemption का प्रावधान रखा गया है। QR-based UPI payments से महीने में ₹1 लाख तक प्राप्त करने वाले eligible छोटे merchants को MDR से छूट दी गई है।
10. क्या Google Pay, PhonePe और Paytm से UPI करने पर चार्ज लगेगा?
सिर्फ इसलिए कि आप Google Pay, PhonePe या Paytm का इस्तेमाल कर रहे हैं, ग्राहक से 0.4% MDR नहीं लिया जाना है। MDR merchant-side व्यवस्था है। किसी ऐप की अलग platform या convenience fee को UPI MDR से अलग समझना चाहिए।
11. क्या सरकार ने UPI पर नया टैक्स लगाया है?
नहीं। ₹2,000 तक के UPI भुगतान पर शुल्क रोकने और बड़े merchant transactions के लिए MDR व्यवस्था को UPI टैक्स कहना सही नहीं है। MDR और सरकार द्वारा लगाया गया टैक्स अलग-अलग चीजें हैं।
12. UPI Payment Charges का भविष्य क्या है?
भविष्य में बड़े merchant transactions के लिए MDR व्यवस्था विकसित हो सकती है, जबकि छोटे भुगतान और P2P transactions को मुफ्त रखने पर जोर है। UPI के भविष्य में मुख्य उद्देश्य payment ecosystem को आर्थिक रूप से sustainable बनाना और infrastructure व cybersecurity में निवेश बढ़ाना है।Jain Fasting: सूर्यास्त के बाद पानी भी नहीं! आखिर कैसे किए जाते हैं 3, 8 और 30 दिन के उपवास?
आपको यह खबर कैसी लगी?
अगर आपको यह जानकारी पसंद आई है, तो इसे अपने WhatsApp दोस्तों के साथ जरूर शेयर करें।
ऐसी ही और ताज़ा खबरों के लिए 'समयधारा' (Samaydhara) से जुड़े रहें।